


Alzas del combustible ponen en jaque la rentabilidad del sector, según IATA en Río de Janeiro
El alza del combustible podría reducir a la mitad las ganancias del sector en 2026 y tensiona la capacidad de adaptación de compañías con balances aún frágiles tras el Covid.
RÍO DE JANEIRO.- "En 2020 la demanda de pasajeros se desplomó y las pérdidas del sector superaron la barrera de los miles de millones", recuerda la historia reciente de la aviación, un antecedente que contrasta con la nueva advertencia que se lanzó hoy desde esta ciudad. Willie Walsh, director general de la Asociación de Transporte Aéreo Internacional (IATA), planteó que la combinación de conflictos geopolíticos y encarecimiento de insumos obliga a las aerolíneas a revisar sus previsiones durante la 82° Asamblea General Anual de la entidad que se celebra en Río de Janeiro.
“Otra vez nos encontramos en tiempos desafiantes e impredecibles. Después del Covid enfrentamos fallas en la cadena de suministro aeroespacial, la guerra en Ucrania, tensiones geopolíticas y cambios tectónicos en las políticas comerciales. Y cuando estalló la guerra en Medio Oriente en marzo, los precios del petróleo subieron y los del combustible para aviones se dispararon”, señaló Walsh.
Retroceden los precios de la hacienda para invernada
Según explicó, IATA proyecta que el precio promedio del combustible de aviación aumente un 70% interanual, lo que elevará en US$100.000 millones la factura total de combustible de la industria durante este año.
Aun así, destacó que la demanda continúa creciendo, aunque a un ritmo más moderado. La entidad prevé una expansión del 2,1% en el negocio de pasajeros y del 0,7% en carga aérea.
El mayor impacto se verá en la rentabilidad. “Esperamos que se reduzca aproximadamente a la mitad respecto de 2025”, afirmó Walsh. De acuerdo con las estimaciones de IATA, las ganancias netas de la industria caerán de US$45.000 millones a US$23.000 millones en 2026, mientras que el margen neto se reducirá del 4,2% al 2%.
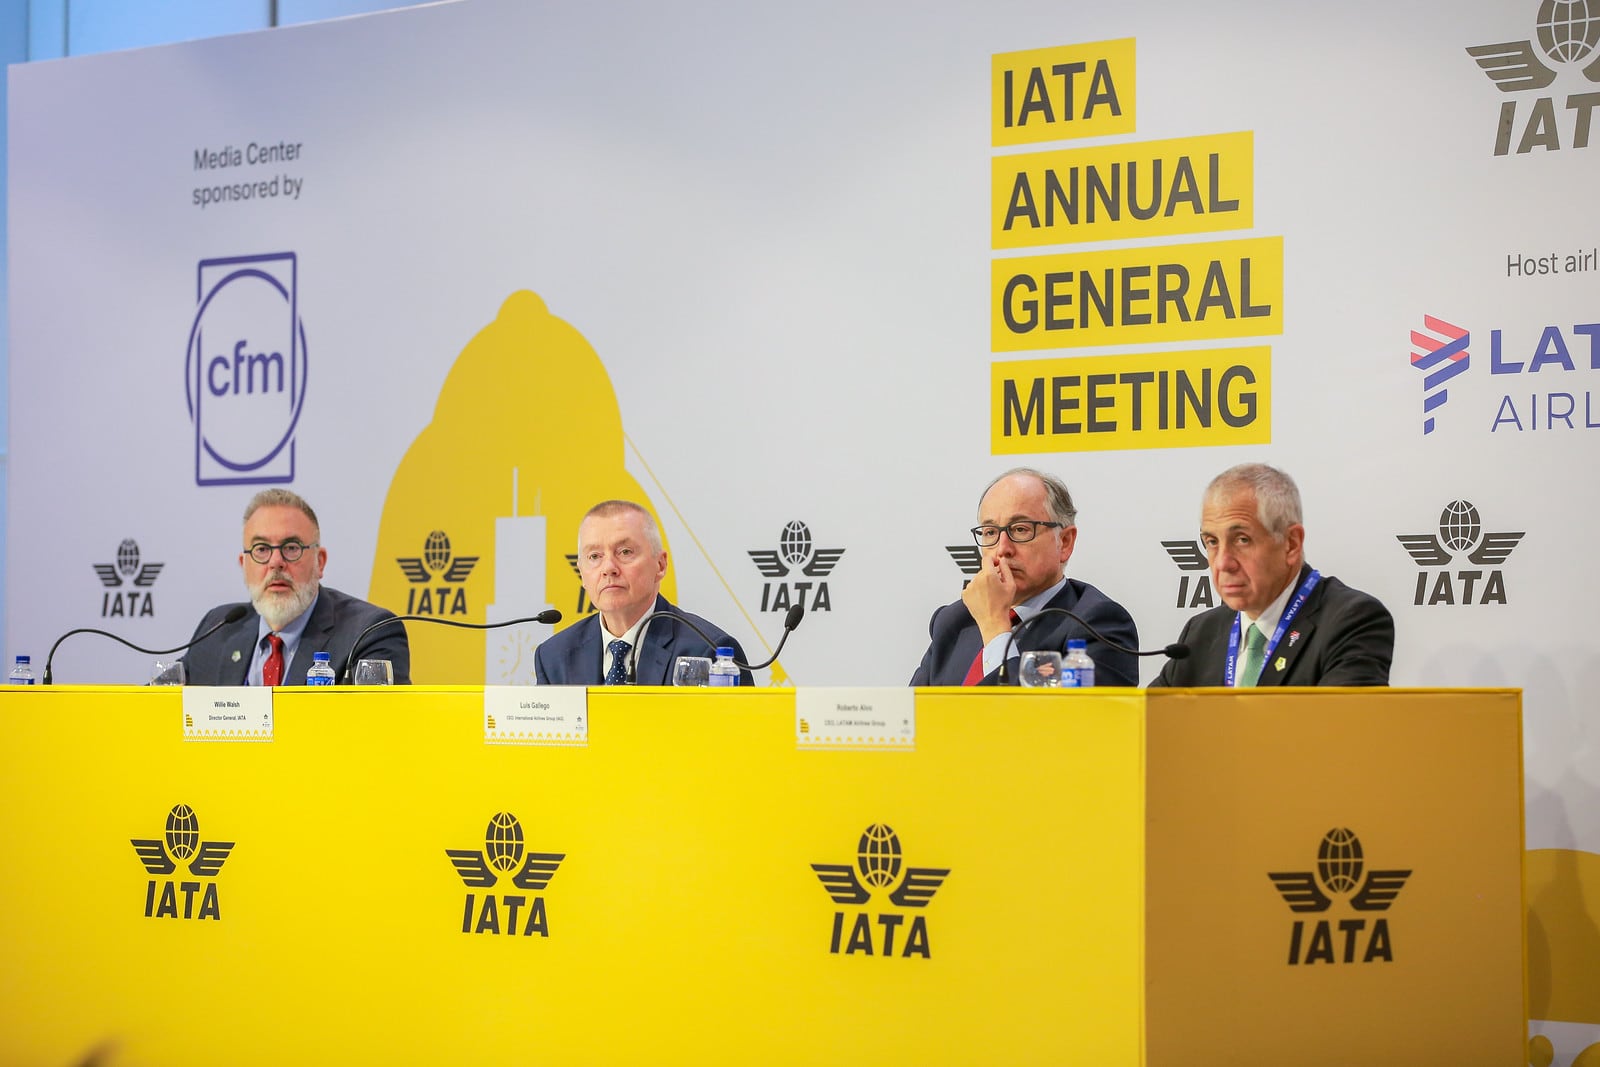
“Es un año difícil para todas las aerolíneas, especialmente para aquellas cuyos balances todavía no se recuperaron del Covid. Y, por supuesto, para las que operan en la región del Golfo”, agregó.
Pese al deterioro de las perspectivas financieras, la demanda se mantiene firme. Según encuestas de IATA, el 86% de los viajeros espera que las tarifas aéreas evolucionen en línea con los precios del petróleo. En ese contexto, el 49% prevé gastar más en viajes este año que en 2025, mientras que otro 43% planea mantener el mismo nivel de gasto.
“Eso augura una sólida temporada alta de verano en el hemisferio norte. La gran incógnita es cuánto tiempo podrán los pasajeros y los transportistas absorber los mayores costos de conectividad”, advirtió.
Críticas a los fabricantes de motores
Además del incremento del combustible, Walsh volvió a apuntar contra los fabricantes de motores aeronáuticos por los problemas que vienen afectando la entrega de aviones nuevos.
“Tuvo un costo de US$11.000 millones para la industria el año pasado. Los fabricantes de motores tienen que mejorar su desempeño. Antes, cuando comprábamos un avión, no discutíamos si el motor iba a funcionar. Algo cambió”, cuestionó.
Y añadió: “No tengo objeciones a que obtengan altos márgenes de ganancia. Lo que no es aceptable es entregar un producto deficiente y seguir ganando dinero. Si una aerolínea actuara de esa manera, quebraría”.
El directivo también criticó el aumento de impuestos y tasas aeroportuarias en distintos mercados. Como ejemplo, mencionó la reciente suba aplicada en el aeropuerto de Lima, a la que calificó como “un tiro en el pie”.
Sin embargo, evitó hablar de una crisis para el sector. “Todavía vemos rentabilidad y crecimiento. En 2020 estábamos en el suelo: el tráfico aéreo cayó 95%. Esto no tiene nada que ver con lo que ocurrió durante el Covid. Será un período desafiante y para algunas compañías puede convertirse en un problema existencial, pero está muy lejos de aquella situación”, concluyó.
La visión de las empresas
Roberto Alvo, CEO de LATAM Airlines, coincidió en que el aumento del combustible se aceleró durante los últimos tres meses, aunque sostuvo que la compañía está mejor preparada para enfrentar ese escenario.
“Tenemos el balance más sólido de la industria en los países donde operamos y eso reduce significativamente el impacto”, afirmó.
Según explicó, aun cuando el conflicto en Medio Oriente se resolviera de inmediato, los precios podrían mantenerse elevados durante un tiempo debido a la necesidad de recomponer inventarios.
“Espero que los precios sigan altos durante todo el año, pero esta es una industria resiliente que sabe adaptarse”, sostuvo.
LATAM retomó en diciembre pasado la ruta Buenos Aires-Miami y, según Alvo, los resultados fueron satisfactorios. La compañía incluso elevó temporalmente la operación a diez frecuencias semanales por la demanda asociada al Mundial de fútbol.
En tanto, fuentes de Aerolíneas Argentinas señalaron que la suba del precio del combustible representa una “gran prueba” para las finanzas de la compañía. En línea con otras empresas del sector, desde marzo aplica un recargo temporal por combustible (fuel charge) en sus tarifas.
La aerolínea de bandera registró en 2025 un superávit operativo de US$112,7 millones sin recibir subsidios del Estado, un resultado que la empresa destacó como el primero en dos décadas.
Respecto de la renovación de flota, Aerolíneas tiene firmes contratos para incorporar seis Boeing 737 MAX 10 —el primero llegaría a fines de 2027— y mantiene negociaciones avanzadas para sumar cuatro Airbus A330 hacia 2030.
Análisis y proyecciones
El escenario descrito por IATA combina shocks de oferta y costos que, según teorías económicas aplicadas al transporte aéreo, tienden a comprimir márgenes y acelerar decisiones estratégicas. Un aumento del 70% en el precio promedio del combustible obligará a muchas aerolíneas a intensificar coberturas (hedging), reajustar capacidad y priorizar rutas más rentables. Históricamente, tras crisis de precios energéticos las compañías con balances sólidos y mayor diversificación de flota son las que mejor sortean el impacto; las vulnerables enfrentan reestructuraciones, alianzas o venta de activos.
A mediano plazo, se espera mayor presión sobre tarifas y una posible aceleración de medidas de eficiencia: renovación de flotas por modelos más eficientes en consumo, incremento en el uso de SAF (combustibles sostenibles) en la medida en que su oferta y coste lo permitan, y negociaciones más duras con proveedores de motores y piezas. Si las tendencias de IATA se confirman, la industria podría ver una consolidación de márgenes en torno al 2% en 2026 salvo intervenciones regulatorias o cambios bruscos en el precio del crudo.
Evolución del tema y cambios en la postura de los actores
Desde el estallido de la pandemia hasta la fecha de esta asamblea, la industria aérea atravesó un ciclo de colapso, recuperación y nuevos desafíos. En 2020 la caída del tráfico y las pérdidas forzaron a muchas aerolíneas a solicitar apoyo estatal, renegociar deudas y postergar entregas de aeronaves. Entre 2021 y 2023 se inició una recuperación de la demanda, pero también afloraron problemas de la cadena de suministro y retrasos en entregas de motores y piezas, que repercutieron en la capacidad operativa.
En este proceso, la postura de IATA se volvió más vigilante respecto de la sostenibilidad financiera de sus miembros y más crítica frente a proveedores que no cumplan plazos. Las aerolíneas, por su parte, pasaron de reclamar protección pública en 2020 a priorizar la fortaleza de sus balances y la gestión de riesgos en un entorno volátil. Los fabricantes de motores y aviones, inicialmente castigados por la caída de la demanda, intentaron recuperar márgenes, pero ahora enfrentan mayor escrutinio público y de clientes sobre calidad y cumplimiento de entregas.
En suma, el sector muestra mayor resiliencia operativa que en 2020, pero también una mayor tensión entre la necesidad de inversión en modernización y la urgencia de preservar liquidez en un contexto de costos energéticos elevados.


